Vue lecture

Il y a de nouveaux articles disponibles, cliquez pour rafraîchir la page.
🔲 ☆

Shadow COP 1-2024: Our Call to Political Leaders and Central Bankers

It is imperative that world leaders invest in the fight against climate change not only to protect the planet and its inhabitants but also to ensure a prosperous and stable future for all humanity.

A Global Urgency

  • Climate change is a global threat that transcends national borders. Its negative effects—such as extreme weather events, rising sea levels, and ecosystem disruptions—impact all nations.
  • Urgency: Scientists emphasize the importance of taking immediate action. We have a limited window of time to act before the effects of climate change become irreversible.

Tangible Economic Impacts

  • Cost of Inaction: The economic costs of inaction are significantly higher than those of preventive action. Natural disasters, agricultural losses, and climate-related health expenses cost billions each year.
  • Economic Opportunities: Investing in green technologies and renewable energies creates jobs, stimulates innovation, and can lead to sustainable economic growth.

A Moral and Ethical Responsibility

  • Climate Justice: Developed countries, historically responsible for a large share of greenhouse gas emissions, have an ethical responsibility to help developing countries, which are often the most affected by climate change but the least responsible.
  • Future Generations: It is our duty to leave a habitable planet for future generations.

Winning Diplomacy

  • Global Leadership: Nations that take proactive measures against climate change can strengthen their leadership on the world stage.
  • International Cooperation: Climate change requires coordinated global action. Strong commitments can set an example for other countries and secure the Paris Agreement.

Technology and Innovation

  • R&D and Innovation: Fighting climate change drives innovation in key areas such as renewable energy, energy storage technologies, and sustainable infrastructure.
  • Competitive Advantages: Countries that invest in clean and sustainable technologies can gain a competitive advantage in the global market.

For all these reasons, our Call to Action for the first quarter to Political Leaders and Central Bankers, resulting from our first “Shadow COP” of 2024, is as follows:

RAISE THE WILL TO ACT:
Closer Cooperation, Higher Ambitions

  1. Global Climate Governance System: Quarterly inter-COP meetings of world leaders (G7, G20) should focus on climate-related issues to accelerate decision-making and improve monitoring.
  2. Commitment on Methane from COP 28 of the Global Energy Industry: This commitment must be closely monitored with additional investments needed to reduce methane emissions from the industry by 75% by 2030.
  3. Nationally Determined Contributions (NDC) of the 10 Largest Global Emitters: They should be developed by 2025, with more ambitious targets to reduce emissions by 43% by 2030 and 60% by 2035 compared to 2019 levels. NDCs must include carbon pricing.
  4. Mandatory Transition Plans: As part of new, more ambitious NDCs, mandatory transition plans aligned with the goals of the Paris Agreement should be prescribed for companies worldwide, beyond the applicability thresholds of the European CS3D directive.
  5. Limitation of Dividend Distribution: In the absence of such an audited transition plan, dividend distribution and share buybacks should be capped, for example at 20% of net income. The most critical sectors, such as energy production, should be targeted first. Transition plans should include adequate internal carbon pricing.

STRENGTHEN FINANCIAL MEANS:
Facilitate the Financing of Green Projects Worldwide

  1. Central Banks: They should be mandated to issue 0% or very low-interest rates for green energy projects, for as long as necessary to align developed and developing nations with the Net Zero scenario.
  2. Development of Private Financing: Increase conditions to develop private financing in developing countries through global risk insurance and secure local regulations.

STRENGTHEN SKILLS:
Develop Know-how and Capabilities

  1. Increase R&D: Increase research and development to find solutions to meet the 2050 goals (e.g., batteries, hydrogen, SAF, CCUS) by requiring large companies in carbon-intensive sectors to invest a minimum of 10% of their net cash flows.
  2. Increase Certain Subsidies: Increase subsidies to intensify efforts in geothermal, thermal storage, and biogas. Oil and gas companies should be prescribed growing targets for biogas production as a percentage of fossil gas sales.
  3. Invest in Climate Data and Modeling: Increase investment in climate data and modeling, particularly to better understand tipping point scenarios, and the causes and consequences of Earth’s recent energy imbalance.

Thanks to the entire team: Marie-Sylvie, Philippe, Bernard, Noel, and Matthieu, for these two months of preparation and brainstorming aimed at feeding the reflections of

  • Joe Biden, John Podesta (USA)
  • Xi Jinping, Liu Zenhua (China)
  • Narendra Modi (India)
  • Emmanuel Macron (France)
  • Ursula von der Leyen (EU)
  • Rishi Sunak (UK)
  • Christine Lagarde (ECB)
  • Jerome Powell (FED)
  • Simon Stiell (UNFCCC)

To download the summary of our first-quarter deep dive on the 5 key climate areas:
https://lesateliersdufutur.org/wp-content/uploads/2024/05/ADF-QCR1-Eng-Summary-Final.pdf

🔲 ☆

Shadow Cop 1-2024: Notre Appel aux Leaders Politiques et Banquiers Centraux

Il est impératif que les leaders mondiaux s’investissent dans la lutte contre le changement climatique non seulement pour protéger la planète et ses habitants, mais aussi pour assurer un avenir prospère et stable à l’humanité tout entière.

Une Urgence Mondiale

  • Le changement climatique est une menace globale qui transcende les frontières nationales. Ses effets négatifs – tels que les phénomènes météorologiques extrêmes, la montée du niveau de la mer, et les perturbations des écosystèmes – touchent toutes les nations.
  • Urgence : Les scientifiques soulignent l’importance de prendre des mesures immédiates. Nous avons une fenêtre de temps limitée pour agir avant que les effets du changement climatique ne deviennent irréversibles.

Des Impacts Économiques Tangibles

  • Coût de l’Inaction : Les coûts économiques de l’inaction sont considérablement plus élevés que ceux de l’action préventive. Les catastrophes naturelles, les pertes agricoles, et les dépenses de santé liées au climat coûtent des milliards chaque année.
  • Opportunités Économiques : Investir dans des technologies vertes et des énergies renouvelables crée des emplois, stimule l’innovation et peut conduire à une croissance économique durable.

Une Responsabilité Morale et Éthique

  • Justice Climatique : Les pays développés, historiquement responsables d’une grande part des émissions de gaz à effet de serre, ont une responsabilité éthique d’aider les pays en développement, qui sont souvent les plus touchés par le changement climatique mais les moins responsables.
  • Générations Futures : Il est de notre devoir de laisser une planète habitable aux générations futures.

Une Diplomatie Gagnante

  • Leadership Mondial : Les nations qui prennent des mesures proactives contre le changement climatique peuvent renforcer leur leadership sur la scène mondiale.
  • Coopération Internationale : Le changement climatique nécessite une action coordonnée à l’échelle mondiale. Des engagements forts peuvent donner l’exemple à d’autres pays et sécuriser l’Accord de Paris.

Technologie et Innovation

  • R&D et Innovation : Lutter contre le changement climatique pousse à l’innovation dans des domaines clés comme l’énergie renouvelable, les technologies de stockage de l’énergie, et les infrastructures durables.
  • Avantages Concurrentiels : Les pays qui investissent dans des technologies propres et durables peuvent obtenir un avantage concurrentiel sur le marché mondial.

Pour toutes ces Raisons, notre Appel à l’Action du 1er quadrimestre aux Leaders Politiques et Banquiers Centraux, issu de notre 1ere “Shadow COP” de 2024 est le suivant:

REHAUSSER LE VOULOIR FAIRE :

Une coopération plus étroite, des ambitions supérieures

  1. Système de gouvernance climatique mondiale : Les réunions inter-COP trimestrielles des dirigeants mondiaux (G7, G20) devraient se concentrer sur les questions liées au climat pour accélérer le processus de prise de décision et améliorer le suivi.
  2. Engagement sur le méthane de la COP 28 de l’industrie énergétique mondiale : Cet engagement doit être étroitement surveillé avec des investissements supplémentaires nécessaires pour réduire les émissions de méthane de l’industrie de 75 % d’ici 2030.
  3. Contributions déterminées au niveau national (NDC) des 10 plus grands émetteurs mondiaux : Elles devraient être développées avant 2025, avec des objectifs plus ambitieux pour réduire les émissions de 43 % d’ici 2030 et de 60 % d’ici 2035 par rapport aux niveaux de 2019. Les NDC doivent inclure une tarification du carbone.
  4. Plans de transition obligatoires : Dans le cadre de nouvelles NDC plus ambitieuses, des plans de transition obligatoires, alignés sur les objectifs de l’Accord de Paris, devraient être prescrits aux entreprises du monde entier, au-delà des seuils d’applicabilité de la directive européenne CS3D.
  5. Limitation de la distribution des dividendes : En l’absence d’un tel plan de transition audité, la distribution des dividendes et le rachat d’actions devraient être plafonnés, par exemple à 20 % du revenu net. Les secteurs les plus critiques, tels que la production d’énergie, devraient être ciblés en premier. Les plans de transition devraient inclure une tarification interne adéquate du carbone.

RENFORCER LES MOYENS FINANCIERS :

Faciliter le financement des projets verts dans le monde entier

  1. Banques centrales : Elles devraient être mandatées pour émettre des taux d’intérêt de 0 % ou très bas pour les projets d’énergie verte, aussi longtemps que nécessaire pour aligner les nations développées et en développement sur le scénario Net Zero.
  2. Développement du financement privé : Augmenter les conditions pour développer le financement privé dans les pays en développement grâce à une assurance mondiale des risques ainsi qu’à des réglementations locales sécurisées.

RENFORCER LES COMPÉTENCES:

Développer les savoir-faire et les capacités

  1. Augmenter la R&D : Augmenter la recherche et le développement pour trouver des solutions pour atteindre les objectifs de 2050 (par exemple, batteries, hydrogène, SAF, CCUS) en obligeant les grandes entreprises des secteurs à forte intensité de carbone à investir un minimum de 10 % de leurs flux de trésorerie nets.
  2. Accroitre certaines subventions : Augmenter les subventions pour intensifier les efforts dans la géothermie, le stockage thermique et le biogaz. Les entreprises pétrolières et gazières devraient se voir prescrire des objectifs croissants pour la production de biogaz en tant que pourcentage des ventes de gaz fossile.
  3. Investir dans les données et la modélisation climatique : Augmenter l’investissement dans les données et la modélisation climatique, notamment pour mieux comprendre les scénarios de points de basculement, les causes et les conséquences du déséquilibre énergétique récent de la Terre.

Merci à toute l’équipe: Marie-Sylvie, Philippe, Bernard, Noel et Matthieu, pour ces 2 mois de préparation et de brainstorming qui ont vocation à nourrir la réflexion de

  • Joe Biden, John Podesta (USA)
  • Xi Jinping, Liu Zenhua (Chine)
  • Narendra Modi (Inde)
  • Emmanuel Macron (France)
  • Ursula von der Leyen (EU)
  • Rishi Sunak (UK)
  • Christine Lagarde (BCE)
  • Jerome Powell (FED)
  • Simon Stiell (UNFCCC)

Pour télécharger le résumé de notre approfondissement du 1er trimestre sur les 5 domaines clés pour le Climat:

https://lesateliersdufutur.org/wp-content/uploads/2024/05/ADF-QCR1-Eng-Summary-Final.pdf

🔲 ☆

Pour une Gouvernance Climat Dynamique : Nos “Shadow COPs” vont Exhorter les Leaders Mondiaux !

English below

En décembre dernier, au sortir de la COP 28 à Dubaï laquelle nous avons participé, nous étions convaincus de l’importance de ces “bulles temporelles” permettant des focalisations clé pour des prises de décisions fortes sur un laps de temps court…

Et en même temps frustrés que ces sessions rassemblant le gratin de la Gouvernance mondiale sur le Climat ne se produisent que tous les 12 mois.

68 mois seulement nous séparent du jalon critique de 2030. Il est temps d’accélérer!

Les Ateliers du Futur ont donc décidé d’appliquer pour cette révolution universelle qu’exige la préservation du Climat le même type de supervision, de contrôle et de réaction déterminée que le ferait toute grande entreprise mondiale, régionale ou locale: Des revues tri- ou quadrimestrielles globales.

Ainsi naît notre ambitieuse initiative que nous avons baptisée:

QUATERLY CLIMATE REVIEWS (QCR), équivalentes à des Shadow COPs menées par notre ONG !

POUR QUI ?

Les leaders politiques sont confrontés à des milliers de priorités de court terme, surtout en cette année d’importantes élections. Les réseaux sociaux augmentent la fréquence et l’importance des réactions aux sujets petits ou grands, dans un contexte de tentatives d’influence étrangère liée aux tensions géopolitiques, ce qui les amène à diviser leur attention pour multiplier les décisions.

Face à ce maelstrom et à l’avancée irrésistible du jalon 2030, il est essentiel de rappeler plus régulièrement l’importance de NOTRE grande priorité : l’Urgence Climatique.

Nous allons donc adresser nos analyses et plaidoyers à

  • Joe Biden, John Podesta (USA)
  • Xi Jinping, Liu Zenhua (Chine)
  • Narendra Modi (Inde)
  • Emmanuel Macron (France)
  • Ursula von der Leyen (EU)
  • Rishi Sunak (UK)
  • Christine Lagarde (BCE)
  • Jerome Powell (FED)
  • Simon Stiell (UNFCCC)

COMMENT ?

Nous avons décider d’investir une part importante de nos ressources sur 3 plans dans 5 domaines au niveau mondial:

  • faire un état des lieux développements les plus récents
  • identifier les tendances à court terme
  • en déduire un Appel à l’Action des dirigeants politiques et des grandes banques Centrales en vue d’une réaction adaptée aux insuffisances, menaces, mais aussi aux opportunités à saisir.

et ce pour 5 domaines:

  • Les évolutions du Climat (en reprenant une sélection de sujets clé pour les experts),
  • Les Émissions de gaz à effet de serre,
  • Les Technologies clé pour la décarbonation,
  • La Finance,
  • La gouvernance Climat des Nations et Régions.

Nos ressources ne nous permettront évidemment pas une exhaustivité complète chaque quadrimestre, mais la qualité de notre synthèse devrait éclairer suffisamment pour convaincre. Cette synthèse se basera sur des centaines de pages de sources récoltées et analysées.

L’essentiel est d’agir! Nous voulons donc surtout inciter ces décideurs politiques et financiers à prendre des décisions importantes pour le court terme.

QUOI ?

Notre Call for Action sera donc la clé de voûte destinée à inciter ces décideurs à rehausser les ambitions et les mesures prises sur toutes les géographies! Celui de ce quadrimestre appelle en premier lieu les grands leaders politiques mondiaux à se réunir aussi trimestriellement pour le Climat!

Pour mémoire nous avions initié avant la COP 28 deux précédents Appels à l’Action:

  • Débloquer des financements à taux 0 pour les projets d’énergies renouvelables, sujet repris par le président Macron lors de son discours à Dubai, et en cours d’étude à la BCE,
  • Exiger des grandes entreprises des plans de transition alignés sur l’Accord de Paris, ce qui a été repris dans la CS3D récemment votée par le Parlement Européen.

Le lourd travail d’analyse et de synthèse que cela représente n’existe pas à notre connaissance. Il nous permet de couvrir le plus largement possible l’éventail des recommandations pertinentes. Nous espérons que cet investissement sera utile aux décideurs et fructueux!

Décideurs auxquels nous confions nos destinées et surtout celles des générations futures et qui portent donc une responsabilité historique en cette décennie critique!

Après un lourd travail de l’équipe de choc des Ateliers du Futur, voici donc la première livraison de cette initiative, le QCR#1 des ADF et son Call For Action! En anglais évidemment puisqu’il a, comme nous, une vocation internationale. Pour le télécharger, c’est ici:

https://lesateliersdufutur.org/wp-content/uploads/2024/05/ADF-QCR1-Eng-Summary-Final.pdf

Notre Call for Action de ce quadrimestre pour les leaders politiques mondiaux est présenté dans notre article suivant.

For a Dynamic Climate Governance: Our “Shadow COPs” will Exhort World Leaders!

Last December, after attending COP 28 in Dubai, we were convinced of the importance of these “time bubbles” that allow for key focuses and strong decision-making over a short period of time…

At the same time, we were frustrated that these sessions, gathering the elite of global Climate Governance, only occur every 12 months.

Only 68 months separate us from the critical milestone of 2030. It is time to accelerate!

Therefore, Les Ateliers du Futur has decided to apply the same type of supervision, control, and determined response that any large global, regional, or local company would for this universal revolution required for Climate preservation: global tri- or quarterly reviews.

Thus, our ambitious initiative, which we have named:

QUARTERLY CLIMATE REVIEWS (QCR), equivalent to Shadow COPs conducted by our NGO, is born!

FOR WHOM?

Political leaders face thousands of short-term priorities, especially in this year of significant elections. Social media increases the frequency and importance of reactions to both small and large issues, in a context of foreign influence attempts linked to geopolitical tensions, leading them to divide their attention across multiple decisions.

In the face of this maelstrom and the relentless march towards the 2030 milestone, it is essential to remind more regularly of the importance of OUR top priority: the Climate Emergency.

We will therefore address our analyses and advocacy to:

  • Joe Biden, John Podesta (USA)
  • Xi Jinping, Liu Zenhua (China)
  • Narendra Modi (India)
  • Emmanuel Macron (France)
  • Ursula von der Leyen (EU)
  • Rishi Sunak (UK)
  • Christine Lagarde (ECB)
  • Jerome Powell (FED)
  • Simon Stiell (UNFCCC)

HOW?

We have decided to invest a significant portion of our resources on three levels in five global areas:

  • Assessing the most recent developments
  • Identifying short-term trends
  • Deducing a Call to Action for political leaders and major Central Banks to respond appropriately to deficiencies, threats, and opportunities to seize.

and this for five areas:

  • Climate changes (by selecting key subjects for experts),
  • Greenhouse gas emissions,
  • Key technologies for decarbonization,
  • Finance,
  • Climate governance at National and Regional levels.

Our resources will obviously not allow us to be completely exhaustive each quarter, but the quality of our synthesis should provide sufficient insight to convince. This synthesis will be based on hundreds of pages of collected and analyzed sources.

The essential thing is to act!

We primarily aim to incite these political and financial decision-makers to take significant short-term decisions.

WHAT?

Our Call for Action will thus be the keystone intended to encourage these decision-makers to raise ambitions and measures taken across all geographies! This quarter’s call first urges major global political leaders to also meet quarterly for Climate!

For the record, we had initiated two previous Calls to Action before COP 28:

  • Unlocking zero-interest financing for renewable energy projects, a topic addressed by President Macron during his speech in Dubai and currently under review by the ECB,
  • Requiring large companies to have transition plans aligned with the Paris Agreement, which has been adopted in the CS3D recently passed by the European Parliament.

The heavy analysis and synthesis work this represents does not exist to our knowledge. It allows us to cover the widest possible range of relevant recommendations. We hope this investment will be useful to decision-makers and fruitful!

Decision-makers to whom we entrust our destinies and especially those of future generations, who therefore bear a historical responsibility in this critical decade!

After significant work by the dynamic team at Les Ateliers du Futur, here is the first delivery of this initiative, ADF’s QCR#1 and its Call For Action! In English, of course, as it has, like us, an international scope. Enjoy!

To download it, click here:

https://lesateliersdufutur.org/wp-content/uploads/2024/05/ADF-QCR1-Eng-Summary-Final.pdf

Our Call for Action this quarter for global political leaders: Read our next article.

🔲 ☆

Royaume-Uni : Une Poussée Verte aux Élections Municipales Sanctionne la Nouvelle Politique Climat

Le Royaume-Uni a été historiquement un leader mondial de la lutte contre le changement climatique, instaurant dès 2008 une législation ambitieuse pour réduire ses émissions de carbone. Cependant, les récentes impulsions du Premier ministre Rishi Sunak ont suggéré un réalignement des priorités au profit de l’économie et du développement. Cette  politique du court terme a suscité un vif débat au sein des sphères politique et publique. Et les récentes élections locales ont sanctionné cette nouvelle direction avec une vague verte !

Un leadership historique dans l’action climatique

L’héritage du Royaume-Uni en tant que leader climatique a commencé sous l’impulsion de Margaret Thatcher co-créatrice du GIEC avec Ronald Reagan en 1988 dans le cadre du G7 et à l’origine du sommet de la terre de Rio. La loi de 2008 au Royaume-Uni sur le changement climatique « Climate Change Act » a été pionnière en fixant des ambitions de réduction des émissions. L’organisation de la COP26 à Glasgow et la mise en place des premières fermes éoliennes offshore ont souligné son engagement à conduire l’action climatique au niveau mondial. Puis, la « révolution industrielle verte » de Boris Johnson en 2020 affirmait vouloir faire du Royaume Uni le leader mondial dans la lutte contre le réchauffement climatique avec le développement des énergies renouvelables (40% actuellement). Cette dynamique a permis au Royaume-Uni de réduire ses émissions de CO2 de 47% par rapport à 1990.

Un recul inattendu sur le Climat

Début 2023, en net contraste avec les engagements passés, le Premier ministre actuel Rishi Sunak a annoncé souhaiter ralentir le rythme de la transition climatique au profit de l’économie : fin des voitures à essence ou diesel reportée de 2030 à 2035, assouplissement des contraintes pour remplacer les vieilles chaudières à gaz, approbation du projet de champ pétrolifère de Rosebank en mer du Nord,…. . 

A la peine dans les sondages en vue des prochaines élections législatives, il a exprimé la volonté d’atteindre la neutralité carbone avec une approche plus pragmatique, proportionnée et réaliste pour séduire les électeurs et bien sûr obtenir un gain politique. 

Ce revirement a suscité de vives critiques au sein du parti travailliste  et même au sein du parti conservateur au pouvoir. Les milieux économiques, engagés dans des investissements propres de long terme, comme le grand public et les ONG n’ont pas compris ce coup de frein en dénonçant la confusion et l’incertitude générée par cette décision. Pour de nombreux observateurs, de tels changements sapent la crédibilité et le leadership du Royaume-Uni dans la politique climatique mondiale. Cette nouvelle orientation est d’autant plus dommageable que le dernier bilan NDC du Royaume-Uni tire la sonnette d’alarme. 

Source : The Climate Action Tracker

Un vote sanction

Ce sentiment général d’incompréhension, pour ne pas dire de choc et de colère, s’est reflété dans les élections municipales du 2 mai, les électeurs montrant leur nette préférence pour des politiques environnementales ambitieuses et constantes. 

La lourde défaite du parti conservateur (perte de 50% des sièges), les gains du Parti vert – record absolu de 812 «councillors» soit + 74 sièges sur un total de 2650 à pourvoir, plus grand parti au conseil de Bristol – et la réélection de Sadiq Khan pour un 3ème mandat comme Maire de Londres en sont l’expression concrète. 

La troisième victoire électorale du maire de Londres est particulièrement révélatrice. Ses politiques volontaristes de réduction des émissions dans la capitale anglaise avec par exemple l’expansion de la zone à très faibles émissions (ULEZ), l’ont positionné comme une figure clé dans le discours sur la politique climatique du Royaume-Uni.

Les enquêtes et sondages montrent qu’un nombre croissant d’électeurs scrutent les politiques environnementales des partis. Cette tendance de fond devrait pousser le parti travailliste à pousser ses pions « verts » pour marquer sa différence. Le leader du parti travailliste, Keir Starmer, s’est engagé à mettre la lutte contre le réchauffement climatique au cœur de ses priorités avec une politique ambitieuse d’énergies vertes : lancement des éoliennes flottantes, doublement des capacités des éoliennes terrestres, triplement de l’énergie solaire, relance du nucléaire, doublement de l’objectif de production d’hydrogène verte…

Avec les élections générales à l’horizon, début janvier 2025 au plus tard, la politique climatique du Royaume-Uni devient un enjeu décisif.  Elle se trouve à la croisée de chemins. Espérons que les citoyens seront plus ambitieux que les politiques leurrés par des objectifs courtermistes. 

Une fois encore, le Vouloir-Faire est primordial !

🔲 ☆

Gouvernance des Plans de Transition : Clé de Voûte de la Clé de Voûte!

Suite à la publication de notre Palmarès de la Transparence des Trajectoires 2023 du CAC40, nous revenons plus en détail sur quelques bonnes pratiques relevées lors de notre étude préparatoire .

Cet article est le dernier d’une série qui aborde les thématiques du Vouloir Faire (Engagements 2030 et 2050), du Savoir Faire (Plan d’Actions ), du Pouvoir Faire (Impacts financiers) et de la Gouvernance.

Les plans de transition sont une clé de voûte stratégique des entreprises. La qualité de leur gouvernance opérationnelle est leur assurance Vie !

Il est donc justifié que la CSRD impose la transparence dans ce domaine.

Reprenons les éléments clé de ce dispositif stratégique :

1- Les plans de transition sont une clé de voûte stratégique de l’entreprise tout entière. 

En effet les objectifs de décarbonation influencent des dimensions aussi importantes que:

  • Les lignes de produits x segments de clients : en fonction de l’intensité carbone de leur cycle de vie prévisible en se projetant en 2030 et 2050,
  • Les implantations géographiques : en lien avec les niveaux de décarbonation des infrastructures énergétiques, de transport locales et internationales…
  • Les fournisseurs, qui forment les émissions amont du groupe,
  • Les distributeurs, qui alimentent le scope 3 aval. 

Les choix à long terme de ce mix (i) produits x clients, (ii) géographie, (iii) distribution sont au coeur de toute stratégie d’entreprise, qu’il s’agisse d’activités

  • Agricoles ou agro-alimentaires, dont les filières sont éminemment variables en termes d’intensité carbone,
  • Industrielles, dont l’électrification programmée exige des sources d’électricité moins carbonée, le nucléaire par exemple, 
  • De services tels que la distribution, qui peut être pénalisée à la fois par le pays de production et par l’intensité carbone du fret,
  • Et même d’institutions financières, qui peuvent être exposées, aux USA par exemple, à des assauts anti ESG !

Compte tenu de ces enjeux, c’est bien au plus haut niveau de direction du Groupe que cette stratégie doit être élaborée et validée. 

2- La gouvernance opérationnelle en est la clé de voûte fondamentale :

Rappelons que le conseil d’administration, composé de représentants des actionnaires, oriente, valide ou invalide, mais ne construit pas lui-même la stratégie à la place de la direction générale. En effet, il ne dispose pas des moyens permettant de produire une des composantes essentielles de tout exercice stratégique : L’étude d’impacts.

Or la stratégie de décarbonation présente objectivement des contraintes pouvant impacter à court ou moyen/long terme :

  • Sa croissance : arbitrage/remplacement de produits trop carbonés : C’est évidemment ce qui freine la sortie des banques surtout anglo-saxonnes des énergies fossiles, au moment ou leurs spreads sont au plus haut!
  • Ses marges :
    • mettre au rebut des lignes de fabrication ou d’extraction non amorties entraine instantanément une dépréciation financière de ces actifs (stranded assets), une nouvelle toujours désagréable pour les actionnaires,
    • Investir dans de nouveaux équipements ou infrastructures décarbonées consomme du cash et réduit les marges à court terme,
    • Demander aux fournisseurs de se décarboner promet des hausses de prix pour financer leurs investissements,
  • Sa productivité : décarboner ses immeubles, son informatique, ses déplacements est générateur de surcouts.

Des études d’impacts sur la trajectoire financière de l’entreprise sont donc impératives. Elles exigent le concours de toutes les équipes opérationnelles, internationales et financières, afin de bâtir les scénarios et de les chiffrer. À la direction générale ensuite de sélectionner ceux qu’elle voudra soumettre au conseil d’administration.

Une fois la stratégie validée, sa mise en œuvre exige des arbitrages permanents : Justement pour slalomer à court et moyen termes entre décarbonation et croissance, marges, productivité, projet par projet, trimestre après trimestre!

L’expérience de plusieurs membres des Ateliers du Futur a montré la complexité de certains sujets tels que 

  • Le lancement d’un plan de transition holistique,
  • Le lancement d’un programme immobilier décarboné pour les besoins propres de l’entreprise,
  • Les négociations avec des fournisseurs de biens et services décarbonés, en contradiction avec des objectifs permanents d’économies…

La conclusion est simple : La clé de la réussite est l’implication du plus haut niveau de direction du Groupe et de l’entreprise. 

D’où 

  • Notre exhortation fin 2021 à l’EFRAG et à la fondation IFRS d’inclure cette composante essentielle dans les exigences de publication extra financières,
  • La confirmation de cette exigence par la commission européenne dans les ESRS sur recommandation de l’EFRAG,
  • La prise en compte de ce critère dans notre Palmarès de la transparence et de la cohérence des trajectoires Climat du CAC 40.

3- Les gouvernances de Plans de Transition exemplaires du CAC 40:

Rappelons notre niveau d’exigence dans le cadre du Palmarès: Disposer d’un Comité Climat (ou équivalent) rattaché directement au DG ou à un membre du CODIR/COMEX, donc à caractère opérationnel.

Bonne nouvelle: 23 groupes du CAC 40 sont alignés avec cette vision d’une coordination opérationnelle forte de leur trajectoire de décarbonation: 

Seuls 9 groupes n’abordent pas le sujet de manière suffisamment transverse en laissant la direction du plan de transition au sein d’une entité particulière (direction RSE en général).

Bonne lecture des rapport extra-financiers de ces best-in-class !

🔲 ☆

Palmarès des Trajectoires Climat 3/4: Pouvoir Faire (Impacts Financiers).

Suite à la publication de notre Palmarès de la Transparence des Trajectoires 2023 du CAC40, nous revenons plus en détail sur quelques bonnes pratiques relevées lors de notre étude préparatoire .

Cet article est l’avant dernier d’une série qui aborde les thématiques du Vouloir Faire (Engagements 2030 et 2050), du Savoir Faire (Plan d’Actions ), du Pouvoir Faire (Impacts financiers) et de la Gouvernance.

Pouvoir Faire: Un pilier essentiel de la crédibilité

Pourquoi est-il essentiel à nos yeux de dévoiler les impacts financiers de sa future trajectoire de décarbonation? Tout simplement pour prouver sa faisabilité et renforcer sa crédibilité.

Rappelons nous que toute trajectoire sérieuse exige

  • Des objectifs chiffrés et calendarisés de baisse des émissions de gaz à effet de serre,
  • Des plans d’actions documentés, dont la somme des impacts représente les baisses attendues à horizon 2030 et 2050.
  • Ces plans d’actions ont immanquablement des impacts financiers potentiels de plusieurs ordres :
    • Pour les entreprises industrielles surtout mais aussi tertiaires, une hausse des investissements : Immeubles décarbonés, équipements,
    • Pour les fournitures de biens et de services, une hausse des coûts reflétant la charge supplémentaire d’investissements que supportent les fournisseurs en amont de la chaine de valeur,
    • Pour les clients, enfin, la hausse des prix pratiquée éventuellement par l’entreprise peut engendrer une baisse de la demande donc un fléchissement des volumes et/ou des marges.

Une entreprise qui n’aurait pas les moyens financiers de ses ambitions de décarbonation ne mériterait donc pas la considération de ses parties prenantes.

Mais un environnement hostile aux mauvaises nouvelles…

Les groupes cotés ont au moins 3 bonnes raisons de maintenir une certaine opacité sur ce sujet sensible des impacts financiers:

1- Plusieurs impacts financiers sont objectivement difficiles à estimer:

  • Quel sera le cout à l’avenir d’équipements nécessitant certains métaux critiques par exemple?
  • Quelle sera la hausse des prix pratiques par certains fournisseurs de matières premieres essentielles, produits semi finis ou même bailleurs d’immeubles décarbonatés?
  • Quel sera le cout du carbone sur le marché dans 3, 5 ou 10 ans?
  • Quelle sera l’élasticité de la demande des produits de l’entreprise sur base d’une inflation répercutée qu’on ne connait pas encore dans le détail?

2- Les mauvaises nouvelles punissent souvent les messagers

Les actionnaires des groupes cotés et les analystes détestent les mauvaises nouvelles qui peuvent impacter négativement les cash flow futurs. Cela doit en effet se traduire immanquablement dans les cours de l’action. Ce qui est hautement nuisible pour la rémunération variable de la plupart des dirigeants!

3- Les normes IFRS n’aiment pas le futur!

Lors de nos discussions avec la fondation IFRS, nous avons compris que son allergie était forte à tout type d’annonce prospective. Il n’est pas recommandé d’émettre des “forward looking statements”, toujours incomplets, qui peuvent induire en erreur les actionnaires!

De surcroit, les normes IAS imposent de déprécier les actifs dont la valeur comptable ne correspond pas au moins à la valeur créée par l’activité qu’il permet!

Impacts financiers: Le parent pauvre des publications!

Soyons clairs: Ce domaine des impacts financiers attendus du plan de transition de l’entreprise est celui ou règne la plus grande opacité au sein des publications extra financières des groupes du CAC 40.

Les notes moyennes de notre Palmarès sur ce critère varient d’un secteur à l’autre, témoignant des horizons de planification nativement distincts. Ainsi, l’Industrie lourde a une note moyenne de 4.4 (sur 6) et le Transport de 2.7 (sur 6). A l’inverse, le secteur des Services (1.3 sur 6) et plus encore la Grande Distribution (0.3 sur 6) montrent peu d’anticipation sur cette transition de leur modèle d’affaire.

On constate également des précisions pouvant se limiter aux domaines porteurs de futurs gains de productivité tels que des plans d’économie d’énergie (isolation des bâtiments, GTB, …) ou avec un ROI prévisible (panneaux photovoltaïques, …). Globalement, les impacts communiqués ne semblent représenter le plus souvent qu’une faible part des investissements, charges et pertes de volumes prévisibles pour ces groupes. Ce qui ne signifie pas qu’ils soient insupportables, compte tenu de leur capacité à générer des cash flows par ailleurs!

Néanmoins, 4 groupes du CAC 40 publient le plan d’investissement de leur transition écologique jusqu’à 2030 : Arcelor Mittal, Renault, Saint Gobain, TotalEnergies.

4 groupes industriels pour qui les investissements de décarbonation sont si massifs qu’il leur est indispensable de gérer la nervosité des analystes à cet égard:

  • ArcelorMittal doit agir sur son activité fortement carbonée (son Scope1 constituant 93% de son empreinte carbone),
  • Renault opère sa migration vers l’électrification de l’usage de ses produits (77% de son empreinte carbone),
  • Saint Gobain doit repenser ses produits fortement issus de sources pétrolières,
  • TotalEnergies amorce la sortie des énergies fossiles (33% de ses investissements annoncés dans le solaire, l’éolien, le biogaz) tout en se positionnant sur le marché de la capture, du transport et du stockage du carbone.

Conclusion: Vive la CSRD!

Dans ce domaine également, la CSRD marque un tournant puisque les attentes de cette normes incluent:

Au titre de l’ESRS 2 (General disclosure): La liste des Capex et Opex qu’impliquent les actions nécessaires pour gérer les impacts de durabilité de quelque domaine que ce soit (sous réserve de matérialité de ces impacts),

Au titre de l’ESRS-E1 (Climat): Les montants significatifs de Capex et d’Opex nécessaires à chaque levier de décarbonation.

Une belle année de transparence en perspective!

🔲 ☆

Assurance et Climat: Le Rapport Commenté!

Messages de Thierry Langreney, président des Ateliers du Futur et Co-Rapporteur:

06/04/2024

Assureurs: Accélérons pour électrifier le parc automobile!

Le parc automobile mondial a commencé sa décarbonation à petite vitesse. L’an dernier nous étions pleins d’espoir en annonçant que de nombreux pays avaient passé le point d’inflexion fatidique des 5% d’électrique dans la vente de véhicules neufs. Hélas, la propulsion qui devait suivre est moindre que prévue. 

Au niveau français, les ventes de neuf représentent 5% du parc, ce qui indique une durée de vie moyenne de 20 ans. Or 20% seulement des véhicules neufs sont électriques – ce qui nous met au 14ème rang mondial seulement.. La vitesse d’électrification du parc est donc seulement de +1% par an. 

Notre rapport à Bruno le Maire et Christophe Béchu porte 2 idées de rupture pour doubler cette vitesse frustrante!

1- Lever les freins: la premier crainte liée à l’électrique est l’autonomie. Cette frayeur, légitime de l’extérieur, est infondée avec les progrès des véhicules et des infrastructures de recharge. 

-> pour le prouver, nous proposons de mettre le pied à l’étrier de tous ceux qui font appel à leur assisteur suite à panne ou accident afin de bénéficier d’un véhicule de remplacement: qu’il soit électrique! 

Les volumes d’achat des assisteurs auprès des loueurs sont tels qu’ils permettront en amont aux constructeurs automobiles d’amortir plus vite leurs investissements dans l’électrique et en aval d’alimenter plus le marché de l’occasion. Tout cela ne peut qu’accélérer la baisse des prix. 

2- Accompagner la transition des clients sinistrés. 

Chaque année 1% du parc automobile est frappé par un sinistre grave entraînant le remplacement du véhicule: Incendie, vol, accident, inondation etc… 

C’est le bon moment pour se poser la bonne question de l’électrique! 

Même si l’économie de carburant et d’entretien est évidente dans la durée, la barrière de l’achat pour l’assuré sinistré reste tangible. 

D’où notre proposition de coup de pouce Vert: l’assureur doit alors proposer un complément de quelques milliers d’euros (4000€ par exemple) pour remplacer un véhicule thermique par un électrique. De par la faible fréquence de ces sinistres totaux, le surprime annuelle ne doit pas dépasser 40€. Simple et efficace!

C’est l’exemple même de performance extra financière que peut produire une stratégie pertinente de décarbonation de l’assureur et de son assisteur. Et qui sera immanquablement valorisée dans le reporting ESRS spécifique aux assureurs en cours d’élaboration au niveau de l’EFRAG!

Les Ateliers du Futur sont bien décidés à porter cette parole!

04/04/2024

Retour à la Raison d’être!

Le tsunami médiatique sur notre rapport co-produit avec Gonéri et Myriam s’apaise. Une seule question a été rarement posée, sans doute parce que la réponse semble évidente. Or pas forcément! Et de son importance dépend la vigueur des efforts à conduire, principe de proportionnalité oblige.

Cette question , c’est: Pourquoi, Pourquoi, Pourquoi?

1- Pourquoi un rapport? Quels sont le/les problèmes centraux?

2 problèmes ou plus exactement 2 menaces ont déclenché ce rapport :

  • La vitalité de certains territoires est menacée. C’est l’expérience que vivent aujourd’hui les résidents de Floride et de Californie, surexposés aux cyclones et aux feux de forêts et confrontés à un retrait des assureurs. Les primes et limites fixées par les assureurs résistants dépassent les moyens des plus modestes, qui doivent envisager un déménagement ou faire l’impasse sur l’assurance!…
  • La seconde raison, moins visible, c’est l’urgence de décarboner l’activité humaine urbi et orbi. Or les assureurs disposent de leviers immenses et sous-utilisés pour décarboner l’activité humaine, au niveau français, européen et même mondial! Et l’éventail des possibles n’a cessé de s’élargir lors de notre cheminement dans cette mission!

Voilà qui justifie plus de 6 mois de travail pro bono pour l’intérêt général!

2- Le Pourquoi du Pourquoi: Quelles sont les causes de ces menaces?

L’urgence climatique pour notre planète a été largement documentée par le GIEC, inutile d’y revenir.

Pourquoi la vitalité de nos territoires est elle menacée?

Comme le rappelle si bien Thomas Piketty dans “Le capitalisme au XXIème siècle”, le développement de nos activités économiques donc des emplois a été démultiplié par l’invention du crédit. Car c’est l’emprunt qui permet d’investir pour installer les outils des entreprises dont le travail va générer la valeur permettant de les financer. 

Or le prêteur doit être raisonnablement confiant dans l’avenir, et estimer acceptable son risque. 

L’assureur n’est donc pas seulement celui qui remet le pied à l’étrier du particulier ou et de l’entreprise qui a trébuché après un coup dur. C’est surtout le tiers de confiance qui décontracte prêteurs et investisseurs sur le risque opérationnel. Même si l’assurance devient de plus en plus débranchable… sous la pression des consommateurs si attachés au prix.

L’assurance est donc au cœur de nos vies…

Et la nervosité des assureurs – et de leurs réassureurs – sur les territoires sur-exposés aux risques les plus prévisibles est la raison de cette menace sur la vitalité des territoires. 

En chiffres:

  • Les 24 milliards d’euros de primes annuelles d’assurances dommages aux biens sécurisent environ 24.000 milliards de patrimoine des particuliers, agricoles, professionnels et des entreprises, ainsi qu’une large partie de notre PIB de 2.600 milliards – une minorité d’entreprises s’assurant en pertes d’exploitation,
  • Évincer 10% du territoire ou du PIB de ce filet de cette sécurité assurantielle est donc loin d’être anodin. Pour les américains le déménagement est la solution, qui règle certes le problème du PIB mais pas celui du patrimoine!…

3- Le Pourquoi du Pourquoi du Pourquoi: Quelle est la racine de cette nervosité des assureurs?

L’évitement de lignes entières d’activités est une réalité pour de nombreux assureurs depuis la nuit des temps! Ont été concernés l’assurance récoltes, des DOM, des grands risques, maritimes, aériennes, spatiales, etc… 

La réalité du régime Cat nat est plus simple puisque primes, franchises et universalité sont fixées par l’Etat… 

Notre rapport analyse le faisceau des forces à l’œuvre et surtout porte des préconisations qui nous semblent proportionnées à l’enjeu. Preconisations:

  • Auto financées
  • Pragmatiques
  • Équilibrées 

Rien de grand ne se fait sans effort, dans un jeu collectif au service de ces enjeux!

02/04/2024

Merci à Bruno le Maire et Christophe Béchu pour cette mission stimulante dans un environnement passionnant.

💡 Merci à leurs équipes et aux 150 interlocuteurs auditionnés pour leur précieuse contribution.

Heureux d’avoir pu coopérer avec Goneri le Cozannet et Myriam Mérad, si complémentaires.

🤞 Un seul souhait: que ce rapport que nous avons voulu autofinancé, équilibré en termes d’efforts et pragmatique soit utile à l’intérêt général!

🌪🌡🌊 Car la résilience n’est pas seulement un sujet de court terme, c’est bien une condition essentielle de la confiance dans le Futur, donc de l’investissement et de la vitalité économique.

Pour télécharger la version française:

https://lesateliersdufutur.org/wp-content/uploads/2024/04/Rapport-sur-lassurabilitA©-des-risques-climatiques-2-avril-2024_543134.pdf

🔲 ☆

Downstream Scope 3 of Insurers and Reinsurers: Our Recommendation to GHG Protocol to Avoid Greenwashing!

Today, we are submitting our recommendation for a standard to measure downstream Scope 3 emissions for insurers and reinsurers to the GHG Protocol. This recommendation follows the advice of Thierry Langreney to ministers Bruno Le Maire and Christophe Béchu, as part of the mission entrusted to him, as well as to Gonéri Le Cozannet and Myriam Mérad in 2023.

This standard aims in particular to avoid the risk of greenwashing induced by the PCAF project in the same scope.

CLICK HEREAFTER TO DOWNLOAD THIS STANDARD RECOMMENDATION

🔲 ☆

Scope 3 Aval des Assureurs et Réassureurs : Notre Recommandation Anti Greenwashing au GHG Protocol

          Nous adressons ce jour au GHG Protocol notre recommandation de norme de mesure des émissions du Scope 3 aval des assureurs et réassureurs. Cette recommandation suit les préconisations de Thierry Langreney aux ministres Bruno le Maire et Christophe Béchu dans le cadre de la mission qui lui a été confiée ainsi qu’à Gonéri Le Cozannet et Myriam Mérad en 2023.

Cette norme vise surtout à éviter le risque de greenwashing induit par le projet du PCAF sur ce même périmètre!

Traduction française de la lettre adressée au GHG Protocol (Texte original sur l’article en anglais). Copie adressée à

  • EFRAG SR TEG
  • ISSB
  • EIOPA
  • ACPR

English Version

POUR TELECHARGER LE TEXTE COMPLET DE CETTE RECOMMANDATION DE NORME SCOPE 3 AVAL DES ASSUREURS ET REASSUREURS, cliquez ci-après

🔲 ☆

Directive Devoir de Vigilance des Entreprises: C’est maintenant !

🚀 Nous exhortons les décideurs politiques à inscrire sans délai la directive CS3D dans le corpus réglementaire européen. 

Pourquoi?
👉 Préserver le climat pour les générations futures exige de décarboner de 50% les activités de l’humanité d’ici 2030. Cet objectif n’est atteignable que si la plupart des entreprises développent sans tarder des produits et des services adaptés à ce challenge. 

Qui?
👉 Tous les secteurs sont concernés, les émissions anthropiques étant largement réparties entre toutes les activités.

Toutes les entreprises sont concernées, mais la concentration des émissions milite bien sur pour prioriser les plus importantes d’entre elles.

Où?
👉 L’Europe est la 3eme région du monde en termes d’émissions actuelles de gaz à effet de serre, mais elle a bien un triple rôle à jouer pour l’atteinte de l’objectif mondial de decarbonation:
✅ Elle y contribue directement,
✅Elle inspire les autres régions,
✅Elle est d’autant plus en mesure d’imposer des normes vertueuses à ses importations qu’elle se les applique à elle même. 

Quand?
👉 À l’approche d’élections majeures en Europe qui constituent une réelle source d’incertitude pour la mise en œuvre du Green Deal, un délai supplémentaire serait irresponsable. Les discussions politiques ont amplement eu lieu et des accords préalables sont intervenus, cristallisant les compromis nécessaires. 

🚨 La responsabilité des décideurs politiques est aujourd’hui historique vis à vis des générations futures. Le rendez vous de l’humanité à horizon 2030 est sans alternative. 

Giorgia Meloni , Emmanuel Macron, Olaf Scholz, Alexander de Croo transformez l’essai sans délai !

🔲 ☆

Chine: Le Climat en Filigrane de l’Assemblée du Congrès Populaire National

Ce mardi 5 mars s’est ouvert à Pékin pour une dizaine de jours un des événements politiques les plus importants pour le premier émetteur mondial de gaz à effet de serre: La réunion annuelle du Congrès Populaire National, parlement monocaméral de la RPC – dont l’essentiel des pouvoirs est délégué à un comité permanent de 170 membres.  

C’est l’occasion pour le Président Xi Jinping et son premier ministre de faire le point sur les récents développement et surtout les politiques économiques et climatiques pour l’année à venir.

Le contexte est critique puisque la Chine a annoncé une ambition de pic de ses émissions au plus tard en 2030. La promesse sera t elle tenue? Peut on compter sur une anticipation comme souvent dans ce pays devenu le premier émetteur mondial de gaz à effet de serre?

La réponse tient en bonne partie dans les 2 indicateurs officiels de performance retenus au plus haut niveau politique:

  • L’efficacité énergétique de la Nation mesurée en énergie/PIB. Objectif fixé pour 2025: -13,5% vs 2021
  • L’intensité carbone du PIB (émissions/PIB). Objectif 2025: -18% vs 2021.

En 2023, selon le National Bureau of Statistics:

  • le 1er indicateur a déçu: le PIB chinois aurait cru de +5,2% et sa consommation d’énergie de +5,7%. Soit une dégradation de 0,5 point contre un objectif de progrès annuel de 2% et alors que l’IAE prône une amélioration de l’efficacité énergétique mondiale de 4% par an! La demande d’énergie en Chine augmente chaque année d’un incrément équivalent à la consommation du Royaume Uni!
  • Les émissions rapportées au PIB ont, de leur côté, stagné du fait d’une hausse de la consommation de charbon de 5,6% . 

Pour le futur, les messages du Président et du premier ministre sont contrastés:

  • Sur la coopération régionale y compris avec les USA, si critique pour la performance de décarbonation mondiale: Le budget de La Défense serait en hausse de 7,2% en 2024. Cette hausse, la plus forte depuis 5 ans, annonce le maintien des tensions liées à Taïwan qui ont, en 2023, retardé de 6 mois les négociations préparant la COP28. L’opposition aux activités des séparatistes de Taïwan est clairement mentionné dans le rapport du Premier ministre, sans surprise,
  • Sur la croissance: L’objectif de maintien d’un rythme « politiquement » soutenu de +5% du PIB est sous-tendu par un tassement des activités traditionnelles: textile, appareils électroniques et meubles, compensé par les 3 nouveaux champions : Panneaux solaires, batteries, véhicules électriques. Cette trilogie a vu ses exportations croître de 30% en 2023, atteignant 70% de la production de panneaux solaires et 60% des équipements éoliens vendus au monde. Objectivement une bonne nouvelle pour la décarbonation mondiale, d’autant que la Chine est également un fournisseur important de solaire thermique et de centrales nucléaires pour le reste du monde. Une moins bonne pour les industriels américains et européens qui hurlent aux subventions déloyales à la base de ce raz de marée et ont obtenu de leurs pouvoirs publics des enquêtes sur le sujet,
  • Sur le verdissement de l’énergie et de l’économie dans son ensemble: L’objectif affiché pour 2024 est de baisser de 2,5% la consommation d’énergie par unité de PIB. Les objectifs du plan 2021-2025 sont maintenus, mais le parti reconnaît un retard lié à de multiples facteurs comme la hausse trop rapide de la consommation par rapport à celle d’installation d ENR, le manque d’espace adaptés pour faire croître ces dernières au rythme souhaitable. Les perspectives liées au nucléaire et à l’éolien offshore permettent néanmoins d’anticiper l’installation de 100 millions de kW d’énergie décarbonée par an d’ici 2030. 

En conclusion, les challenges sont évidents, à la hauteur du gigantisme de ce pays et de sa transformation économique à marche forcée. 

L’engagement du Président Xi Jinping pour le Climat reste un élément positif à prendre en considération, au moment où les incertitudes sur les politiques vertes s’accumulent aux USA et en Europe!

🔲 ☆

Palmarès des Trajectoires Climat 2023: Bonnes pratiques 2/4 : Le Savoir Faire

A la suite de la publication du Palmarès des trajectoires Climat des entreprises du CAC40 publié le 7 février 2024 , nous revenons plus en détail sur de bonnes pratiques que nous avons relevées au cours de notre étude. Il s’agit ici d’inspirer par des exemples issus des entreprises les plus volontaristes.

Cet article est le deuxième d’une série qui approfondit 4 domaines: Le Vouloir Faire (Engagements 2030 et 2050, publié le 17/02/2024 , le Savoir Faire (Plan d’Actions), qui seront prochainement suivis du Pouvoir Faire (Financement) et de la Gouvernance.

La mise en action cohérente du Savoir Faire

Les Groupes les plus transparents (ex ENGIE) publient une trajectoire complète incluant tous les leviers sur lesquels ils s’appuient pour se décarboner, ainsi que les impacts de chacun en valeur absolue : ainsi, la contribution de chaque levier est chiffrée et détaillée, permettant de crédibiliser le plan d’action. Ce que l’on conçoit bien s’énonce clairement, et la meilleure pratique ici est de tout simplement reprendre le graphique suggéré par la CSRD dans son exigence de publication E1-1 du Plan de transition pour l’atténuation du changement climatique.0

Horizons 2030 et 2050: 2 paradigmes distincts

Pour la majorité des Groupes, les trajectoires NetZeroCarbon 2050 sont trop souvent un prolongement des actions mises en œuvre pour les objectifs 2030. Stratégiquement, il nous semble que ces 2 horizons méritent 2 plans d’actions distincts et complémentaires :

  • La première trajectoire utilise les techniques actuelles ou très rapidement disponibles pour avoir une baisse rapide à l’horizon très proche qu’est 2030,
  • La seconde trajectoire inclut les évolutions de demain, dont la maturation demandera a minima 10 ans… Il faut donc urgemment investir pour les développer au pas de course. En effet, si la mise sur le marché d’une innovation technique peut parfois sembler relativement rapide (par exemple l’électrification de la mobilité), cela est avant tout parce qu’il y a eu préalablement 20 à 30 ans de recherche fondamentale. A l’inverse, en ce qui concerne la capture carbone ou encore l’hydrogène vert, il reste encore beaucoup de pistes à explorer et d’investissements à réaliser.

Les plans d’actions à court terme (2030) sur le scope 1&2

Sur les 38 Groupes étudiés (rappel : les organismes financiers ne sont pas considérés pour l’instant), toutes mettent en œuvre peu ou prou des solutions connues pour traiter le scope 1&2. On retrouvera ainsi comme bonnes pratiques assez largement répandues :

  • Mettre en œuvre tous moyens d’améliorer l’efficacité énergétique de la production, en particulier sur les industries à forte intensité énergétique (sidérurgie, …). Cette mesure étant non seulement celle qui réduit rapidement et significativement l’empreinte carbone, mais également celle qui améliore le rendement financier de la production, elle est incontournable. Sa seule limite tient dans la capacité de financement de l’entreprise qui contraint sa priorisation . Nous reviendrons en détail sur cet aspect dans notre 3e article sur le Pouvoir Faire,
  • Limiter la consommation des bâtiments : isolation, gestion centralisée et optimisée du chauffage et de l’éclairage, …
  • Réduire l’intensité carbone de l’énergie consommée
    • Produire sa propre électricité verte, le plus fréquemment mis en place consistant à équiper les bâtiments de panneaux photovoltaïques,
    • S’approvisionner en électricité verte (issue d’EnR)
    • Basculer sur du biogaz / biocarburants
    • A minima, sortir du charbon et du pétrole, qui est souvent un des premiers enjeux pour les sites hors-Europe
  • Utiliser des data center internes bas carbone: Capgemini affiche ainsi un objectif de réduction de 50% de l’empreinte carbone informatique de chaque collaborateurs en 2030 vs 2021.
  • Electrifier à 100% la flotte de véhicules. Pour aller plus loin sur ce sujet, on pourra regretter qu’aucun groupe n’impose tout simplement des véhicules de flotte légers et peu émetteurs.

Les plans d’actions à court terme (2030) sur le scope 3 amont

  • Agir sur le sourcing : pour certains secteurs tels que le Luxe ou la Grande Distribution, cela représente jusqu’à 90% de l’empreinte carbone totale ! L’ampleur et la profondeur du plan d’action mis en place sont donc ici primordiales. Or, cela se limite trop souvent à viser un % de fournisseurs certifiés (Ecovadis , CDP ou autre), ce qui ne promet en rien un objectif ambitieux de la baisse de leur empreinte carbone. Les bonnes pratiques consistent plutôt à mettre en place un véritable accompagnement de ses fournisseurs avec des objectifs clairs et rigoureux de baisse d’émissions de GES.
  • Mettre en place de l’éco-conception en utilisant des matériaux durables et biosourcés générant moins de déchets dans la chaine de valeur amont. Ainsi, Thalès annonce avoir éco-conçus 84% de ses produits, avec un objectif de 100% dès l’année suivante,
  • Intégrer des matériaux recyclables afin de réduire l’empreinte carbone des composants sourcés : principe de l’économie circulaire,
  • Décarboner l’IT en agissant sur la chaine logistique (Diminuer la fréquence de renouvellement du matériel IT, en mettant en place un sourcing certifié renew par exemple, sur la consommation énergétique et sur le comportement des utilisateurs.
  • Réduire les déplacements business en particulier par avion. Simple en apparence, cette évolution fait souvent face à des résistances culturelles et rares sont les entreprises qui se fixent un objectif chiffré, la plupart se contentant de mentionner des « incitations » et non des interdictions. Capgemini fait exception avec un objectif ambitieux de -90% en valeur absolue en 2040 et un jalon intermédiaire de -55% en intensité (par employé) en 2030.
  • Agir sur les déplacements domicile-travail, en incitant au télétravail (pour les métiers où cela est évidemment possible) et en développant le co-voiturage. Mais cette mesure est souvent incantatoire, l’entreprise sensibilisant et facilitant la mobilité douce sans trajectoire précise. Seul Capgemini affiche, là encore, Capgemini fait exception avec un objectif ambitieux de -90% en valeur absolue en 2040 et un jalon intermédiaire de -55% en intensité (par employé) en 2030.

Les plans d’actions à court terme (2030) sur le scope 3 aval

  • Améliorer l’efficacité énergétique des produits : pour le secteur du Transport notamment, cela représente l’enjeu essentiel.
    • L’automobile a toujours été le secteur de référence en matière d’optimisation industrielle, et cette recherche de performance engagée depuis des décennies a permis d’améliorer incroyablement le rendement des moteurs thermiques depuis 50 ans. L’asymptote en la matière est toutefois assez proche, et le progrès ici aurait dû venir d’une réduction de poids/SCx. Malheureusement, les constructeurs ont provoqué une forte demande du marché en SUV et aucun mécanisme réglementaire ne vient la contrecarrer efficacement.
    • L’aéronautique ayant moins cette problématique de « design », les progrès en termes d’efficacité aérodynamique ont encore beaucoup de potentiel. Ainsi, des gains de 20% à 30% sont attendus par Airbus et Air France.
  • Réduire l’empreinte carbone de l’énergie consommée par les produits vendus : une fois l’asymptote du rendement en vue, le levier suivant suppose un changement radical qui impacte souvent le Business Model même de l’entreprise. L’automobile bascule massivement vers le moteur électrique, l’avenir de l’aviation se situe dans les SAF (voir ci-après), et les énergéticiens produisent et vendent de plus en plus d’énergie renouvelable,
  • Réduire l’intensité carbone de la distribution des produits : optimisation des flux (taux de remplissage des camions), suppression de l’avion, augmenter le ferroutage,
  • Gestion des déchets : principe même de la circularité, favoriser le recyclage/reconditionnement/réutilisation permet de diminuer directement son empreinte carbone. Citons Orange pour son engagement dans l’économie circulaire avec la généralisation de son programme RE des équipements mobiles.
  • Supprimer la totalité des emballages plastiques en remplaçant par du carton

Les plans d’actions à long terme

Les évolutions en rupture doivent être engagées sans délai afin de prendre efficacement le relai de ces actions de court terme. Elles sont de 2 types :

  • Des évolutions très poussées de technologies connues
    • Utilisation de SAF (Sustainable Aviation Fuel, « bio-carburants » non issus du pétrole) pour le secteur aéronautique : les turboréacteurs doivent en effet évoluer afin de pouvoir intégrer ce nouveau biocarburant (utilisé aujourd’hui à environ 10%). Toutefois, le principal enjeu ici est de développer toute la chaine d’approvisionnement en SAF, ce qui implique des défis complexes concernant notamment l’utilisation des sols cultivables déjà insuffisants pour nourrir la population mondiale et/ou capturer du carbone… et en diminution à cause du réchauffement climatique.
    • Hydrogène vert : issu actuellement à 99% du craquage d’hydrocarbures, l’enjeu est de basculer à 100% sur l’électrolyse… dont l’électricité devra elle-même être décarbonée. Une telle complexité nécessite de gros investissements, Air Liquide bien sûr mais aussi ArcelorMittal y consacrent d’ores et déjà beaucoup de moyens
    • Gaz vert : méthanation ou méthanisation impliquent aussi des défis complexes en termes d’utilisation des sols et des externalités négatives générées (fuites de méthane, utilisation du digestat)
    • Mobilité mixte : à noter le programme déployé par Air France pour remplacer les courtes liaisons de transfert par du train. Le défi est ici culturel, lorsqu’on connait la difficulté actuelle à supprimer les vols de moins de 700km
    • Spécificités sectorielles, telle que le DRI-EAF (Direct Reduced Iron-Electric Arc Furnace) chez ArcelorMital
  • Des « Paris sur l’Avenir”
    • Carbon capture and storage (CCS) : cette technologie est une brique indispensable dans un monde décarboné en 2050. A ce jour, elle est très loin d’être mature, tant sur la technologie de capture que son acheminement vers des lieux de stockage sécurisés. On doit souligner les efforts de certains Groupes qui investissent beaucoup directement ou indirectement dans cette recherche, tels TotalEnergies.
    • Compensation : cette solution consiste à financer des projets d’autres entreprises, souvent dans d’autres géographies pour supprimer des émissions de CO2e soit à moindre cout soit qui n’auraient pas pu être supprimées par l’entreprise. Ce type d’actions est a priori suspect dans une trajectoire Climat. En effet, de nombreuses études ont remis en cause la solidité de ces partenariats tan en terme d’efficacité que de durabilité. Il convient donc de réserver cette solution aux seules émissions résiduelles de 2050, après que l’entreprise ait fait tout ce qui était en son pouvoir pour réduire son empreinte carbone.

Rédigé le 28/02/2024 sous la coordination de Malcolm STEWART –  malcolm@futur.green

🔲 ☆

Scope 3 aval: Un Maquis à Débroussailler Vite pour la Finance!

Parmi les émissions issues de l’activité d’un groupe, un domaine se distingue à la fois par son importance et par sa complexité: Les émissions liées à l’utilisation du produit fabriqué ou vendu. Dans la nomenclature du GHG Protocol, organisme qui définit les normes internationales de chiffrage des émissions, ce scope 3 aval a bénéficié de pas moins de 15 chapitres, liés aux secteurs d’activité.

Preuve de sa criticité, l’Europe a confirmé l’inclusion de tout ce scope 3 dans le reporting ESRS E1 rendu obligatoire par la CSRD à effet de 2024.

Exemple de cas simples:

  • TotalEnergies et Engie qui commercialisent des carburants qui seront brûlés par leurs clients,
  • Stellantis, Renault produisent des véhicules qui brûleront du carburant – ou pas – pour leur fonctionnement

Exemple de cas moins simples: 

  • BNP, SG, Crédit Agricole SA proposent du crédit ou du leasing pour acheter ou louer les mêmes voitures. Mais le crédit n’en représente pas toute la valeur d’achat. En sont ils pour autant 100% responsables?
  • AXA et les autres assureurs français proposent une assurance obligatoire en responsabilité civile sans laquelle un véhicule peut mais ne doit pas circuler…

Se posent donc plusieurs questions pour l’entreprise et, par ricochet, ses actionnaires et financeurs:

  • Suis je responsable et à quelle hauteur de ces émissions?
  • En cas de foisonnement de domaines d’émissions, puis je focaliser sur l’essentiel pour mon reporting?

Dans le cadre de nos travaux sur le Palmarès des Trajectoires Climat 2023 du CAC 40, notre analyse s’est basée sur 2 considérations, l’une juridique, l’autre opérationnelle :

  • L’imputabilité des émissions doit suivre la règle de l’influence majeure, dite en droit de la causalité adéquate: Contrairement à la théorie des causes équivalentes, qui considère toutes les conditions ayant contribué à un résultat comme étant équivalentes, la théorie de la cause adéquate cherche à identifier les causes qui ont un lien suffisamment direct et prévisible avec un dommage pour justifier l’attribution de la responsabilité. Cette règle suivie par la plupart des doctrines dans le monde permet de simplifier l’attribution des responsabilités. Il est donc naturel que nous la reprenions pour l’imputabilité, c’est à dire la responsabilité des émissions.
  • La seconde règle permettant – au moins au départ – de simplifier la vie des préparateurs de reporting est simplement la… loi de Pareto: le plus souvent, 20% des postes du scope 3 aval représentent plus de 80% des émissions de ce périmètre. Il est donc préférable de bien traiter ces 2 ou 3 sources que de mal couvrir l’ensemble du spectre. 

Au niveau mondial, la nervosité monte parmi les banquiers et asset managers,  eux aussi concernés par l’obligation de publication de leur scope 3 aval par la CSRD. Le GHG protocol, établi bien avant ces nouvelles obligations, les aide assez peu et de nouveaux groupes de travail se sont formés pour compléter les règles en la matière. Nous reviendrons d’ailleurs sur le PCAF (Partnership for Carbon Accounting Financials) qui fait de surprenantes propositions pour les assureurs…

Rappelons que le Net Zéro Asset Managers Initiative,  qui regroupe les professionnels gérant au total  57.000 milliards de dollars, a prévu d’intégrer « dans la mesure du possible » le scope 3 dans ses engagements. Incroyable vu son poids!

Rejoignant nos constats sur le CAC 40, le groupe FTSE Russel indique que moins de 45% des 4000 Groupes du FTSE All World Index publient des informations sur leur scope 3, et la moitié d’entre elles seulement détaillent les postes les plus émissifs de ce périmètre. 

Un nouveau groupe de travail co-présidé par Robeco et HSBC Asset Management planche donc pour trouver des solutions et devrait confirmer que Pareto est une piste de simplification a privilégier.

Nous y sommes évidemment favorables car la rapidité de mesures et donc de l’action est essentielle à 6 ans du jalon critique qu’est 2030!

🔲 ☆

Palmarès des Trajectoires Climat 2023: Bonnes pratiques 1/4 : Le Vouloir Faire

Suite à la publication du Palmarès de la Transparence des Trajectoires 2023 du CAC40, nous revenons plus en détail sur de bonnes pratiques que nous avons relevées lors de notre étude préparatoire .


Cet article est le premier d’une série qui abordera successivement les thématiques du Vouloir Faire (engagements 2030 et 2050), du Savoir Faire (Plan d’Actions et Gouvernance), du Pouvoir Faire (Financement) et de la Gouvernance.


👉 Le Vouloir Faire, un pilier indispensable !

Sans engagement chiffré et calendarisé, point de salut.

Notre palmarès 2023 est basé sur les DEU 2022 (Document d’Enregistrement Universel) publiés en 2023 , donc avant l’entrée en vigueur de la CSRD. Pour autant, nous avons pu constater que tous les groupes du CAC40 publient déjà déjà des engagements chiffrés de baisse des émissions en 2030. Toutefois, un approfondissement est nécessaire pour qualifier le niveau d’engagement, notamment en termes de complétude et de précision.

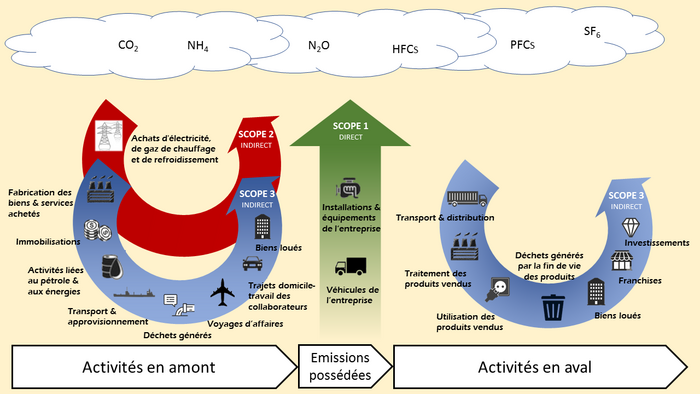
✅ Notre 1er attendu est que l’engagement porte sur l’ensemble de l’empreinte carbone du groupe, c’est-à-dire sur ses 3 scopes (voir en fin d’article le rappel de la définition des scopes 1, 2 & 3). A ce titre, rappelons que, très souvent, le scope 3 porte l’essentiel des émissions de gaz à effet de serre :
👉 68% des groupes du CAC40 ont un scope 3 qui représente plus de 75% de leur empreinte carbone.
👉 Et pour la moitié d’entre eux, il atteint même plus de 90% de leur empreinte carbone !
Et seules quelques entreprises dont l’activité propre est très énergivore ont un scope 3 relativement peu contributif : ArcelorMittal ou encore Air France.


Certains groupes limitent leur engagement aux scopes 1&2, sur lesquels l’entreprise a le plus de contrôle. Mais ne s’engager à n’agir que sur quelques % de son empreinte est, à l’évidence, insuffisant.

S’agissant du scope 3 amont, 84% des groupes du CAC40 l’intègrent dans leur engagement. Mais :

  • Selon les secteurs, le scope 3 amont inclut des prestations de natures diverses : Pour le secteur des services, le scope 3 amont inclut généralement des déplacements professionnels ou domicile-travail, ainsi que des actifs immobiliers. Dans cette situation, l’entreprise a d’importants leviers d’action directe sur la réduction de ses émissions.
  • Pour les secteurs de l’Industrie, de la Grande Distribution et du Luxe en revanche, il s’agit très majoritairement de l’empreinte carbone de fournisseurs, plus complexe. Et pour ces 2 derniers secteurs, le scope 3 aval va représenter jusqu’à 90% de l’empreinte totale ! Dans cette situation, les leviers d’action sont moins directs et vont souvent se heurter à des priorités de sourcing basées sur le prix. La fixation d’engagements à ce titre constitue ainsi un point fort, et leur respect un point de vigilance dans la durée.

58% des groupes intègrent bien le scope 3 Aval dans leur objectif, alors qu’il est parmi les plus difficiles à décarboner puisqu’il s’agit de réduire à la source les émissions générées par leurs produits.
Nous reviendrons en détail sur cet aspect dans un prochain article, mais citons à titre d’exemple Air Liquide, Engie, Legrand, Schneider Electric ou encore Vinci qui ont pris ce type d’engagement.

Des objectifs nécessairement en valeur absolue !

Pour toute entreprise, la décarbonation est objectivement une contrainte pour la croissance. De ce fait, souvent, les engagements pris sont en intensité carbone (réduction de l’empreinte carbone par effectif ou produit vendu). Or, une entreprise qui décarbonerait son produit de 30% d’ici 2030 tout en prévoyant une hausse de son activité de 40% se retrouverait… à émettre exactement la même quantité de CO2 qu’aujourd’hui !

On relève cette mécanique peu vertueuse dans quasiment tout le secteur du Transport (Aéronautique, Automobile, Ferroviaire) sauf pour Thales dont il faut souligner l’engagement de réduction de 15% de ses émissions totales en valeur absolue pour 2030. Le secteur du Luxe est dans la même situation, où la culture de l’hyper-croissance du chiffre d’affaires se heurte généralement aux objectifs de réduction : seuls Kering et L’Oréal y échappent.

2050 : le Net Zero Carbon

Conformément aux accords de Paris, c’est le seul engagement valable pour un groupe qui affiche une trajectoire complète de décarbonation. Et assez logiquement, il est massivement pris par ceux du CAC40 (à 82%).

Toutefois, certains ont décidé de se fixer un objectif plus ambitieux en anticipant cet horizon 2050 de quelques années. Ainsi Publicis, Orange et CapGemini visent 2040 pour leur Net Zero Carbon, et Sanofi et ENGIE 2045. Citons enfin Stellantis qui a pour ambition 2038, leur objectif n’étant toutefois pas encore validé SBTI

Dans notre prochain article, nous nous intéresserons plus en détail aux plans d’actions opérationnels soutenant ces engagements : le Savoir Faire.

🔲 ☆

Notre Palmarès 2023 des Trajectoires Climat du CAC 40

💡 Un Palmarès Pourquoi?

Le réchauffement climatique est là. Au niveau mondial, 2023 a été l’année la plus chaude depuis 125.000 ans.

Les Entreprises sont les mieux placées pour réduire les émissions de gaz à effet de serre des activités humaines: Elles disposent des moyens financiers (= Pouvoir-Faire), développent sans cesse de nouvelles technologies (= Savoir-Faire) et s’engagent (= Vouloir-Faire), mais de manière variable, dans cette transition.

L’Europe l’a bien compris. A compter de 2024, la directive CSRD (Corporate Sustainability Reporting Directive) exige des 50.000 plus grandes entreprises européennes une transparence accrue sur leurs trajectoires prospectives notamment au regard de leur impact sur le Climat. Cette Directive intègre nos recommandations de 2021 contenues dans le référentiel “Net Climate Liability”.

En anticipation des publications alignées sur ces exigences, notre Palmarès a donc pour ambition

  • de rehausser l’engagement des entreprises en facilitant les comparaisons. Nous avons démarré par la France, en l’occurence le CAC 40 mais avons une ambition de l’élargir à l’International dès 2024,
  • de favoriser le partage des bonnes pratiques en matière de transparence et de cohérence des plans de transition pour accélérer le rythme collectif!

Notre Palmarès Comment?

Ce palmarès est élaboré à partir des publications extra-financières annuelles de 2023 des entreprises non-financières. Nous considérons en effet les banques et assurances en quasi-incapacité d’identifier et de gérer correctement leur scope 3 tant que la transparence réclamée par la CSRD n’est pas en vigueur. Les annonces relatives aux plans de transition postérieures à ces publications annuelles n’ont pas été prises en compte dans un souci d’équité.

Pour cette seconde édition, notre Palmarès intègre la revue des émissions du Scope 3 aval comme le prévoit la CSRD.

Les 5 critères de notation retenus sont issus du cadre « Net Climate Liability » des Ateliers du Futur. Ils rejoignent les exigences de la CSRD relatives aux publications Climat (ESRS E1).

Sur le Vouloir-Faire (voir notre article sur les Bonnes Pratiques du Vouloir Faire en cliquant ici) :

  • Gouvernance exécutive,
  • Objectifs de baisse des émissions 2030 (Complétude et formulation),
  • Ambition et stratégie à horizon 2050,

Sur le Savoir-Faire (voir notre article sur les Bonnes Pratiques du Savoir Faire en cliquant ici):

  • Plan d’actions 2030 et impacts attendus,

Sur le Pouvoir-Faire :

  • Impacts financiers d’ici 2030.

Notre grille de Scoring ainsi que les résultats ont été adressés à chacune des entreprises en amont de cette publication. Les remarques reçues en retour ont été intégrées dans notre processus de décision.

Cette grille de Scoring est la suivante:

🚀 Notre Palmarès de la Transparence des Trajectoires Climat publiées en 2023:

Un grand merci à tous nos membres qui se sont impliqués dans cette exercice exigeant – Malcolm, Noel, Philippe, Bernard, Rodolphe, Virginie, Rebecca, et à notre stagiaire Dylan. Le fruit de ces travaux avec la note sur 10 de chaque groupe :

(*) Groupes précisant avoir publié des éléments complémentaires depuis leurs publications annuelles de 2023.

3 remarques générales sur ces résultats:

✅ – Le critère le plus discriminant pour notre palmarès est la qualité de la formulation des objectifs de baisse des émissions à horizon 2030, pondérée à 40% pour le score global. Notre exigence inclut :

  • le scope 3 amont et aval, comme l’exige la CSRD,
  • en valeur absolue !

Cela se télescope objectivement avec un rythme de croissance très important. À titre illustratif, viser -50% d’émissions à horizon 2030 par rapport à 2024, suppose donc :

  • d’atteindre une baisse de 7% de ses émissions absolues par an,
  • soit une intensité carbone des produits et services vendus en baisse annuelle de 7% + le taux de croissance en volume desdits produits.

✅ – Le second critère discriminant les groupes est celui des impacts financiers à horizon 2030. Un directeur financier déteste les annonces de mauvaises nouvelles! Or les charges supplémentaires de CAPEX et d’OPEX en sont objectivement. Sauf si elles ont pour contrepartie des économies d’énergies sonnantes et trébuchantes.

Annoncer aussi des prévisions de transmission de cette inflation aux clients serait un gage de cohérence supplémentaire, mais là aussi, les publications sont minimalistes!

Au sein du CAC 40, seules 4 entreprises annoncent clairement la couleur en 2023 et méritent d’être citées: Arcelor Mittal, Saint Gobain, TotalEnergies, Renault.

✅ – La qualité de la Gouvernance Climat est à nos yeux largement présente au sein du CAC 40, ce qui est rassurant: 21 groupes obtiennent la note maximale en cette matière. Nous visons évidemment la gouvernance opérationnelle et non la supervision par le conseil d’administration qui a un simple rôle de contrôle et non d’impulsion et de coordination.

A bientôt pour un prochain article éclairant sur les pratiques que nous estimons exemplaires!

Toutes vos remarques sont les bienvenues à l’adresse contact@lesateliersdufutur.org !

🔲 ☆

🍾🍾 L’UNFCCC accorde aux Ateliers du Futur le statut d’Observer Organisation!


✅ Notre raison d’être inclut une vocation internationale puisque la gouvernance du climat n’est pas d’abord nationale ou régionale mais mondiale. Le Top Down est la règle même si l’adhésion des nations aux protocoles mondiaux est devenue volontaire.

🚀 Notre décollage a visé d’abord l’Europe à travers nos interactions avec l’Efrag puis la commission européenne sur la CSRD et les ESRS. Objectif atteint puisque nos recommandations de 2021 ont été prises en compte.

🚀🚀 Nous avons simultanément ciblé les entreprises cotées dans le monde à travers les normes extra financières de la fondation IFRS. Avec un succès mitigé au vu des exigences molles des ISS.

🚀🚀🚀 La 3e dimension est évidemment la dimension mondiale où se jouent des enjeux politiques majeurs qui retro agissent sur les entreprises et la décarbonation des activités qu’elles mènent:
👉 Gestion des taux d’intérêt
👉 Nivellement par le haut des exigences de plans de transition
Etc…


Notre nouveau statut au niveau du « département Climat » de l’ONU, l’UNFCCC nous donne ainsi de nouveaux droits:

👉 Participer aux conférences de l’UNFCCC et, le cas échéant y intervenir,

👉 Proposer et organiser des événements ou expositions pour porter nos thèses lors des sessions de l’UNFCCC qui en prévoient,

👉 Participer aux appels à informations et avis émis par divers organes de négociation de l’UNFCC, organes constitués et programmes de travail.

Un nouveau tremplin encouragent pour porter des messages comme toujours de challenge constructif et ambitieux!

👏👏 Merci à toute l’équipe qui a travaillé dur pour obtenir cette accession.

❌